Coton ouest-africain: quand l’État remet la main sur la fibre… et que le marché serre la gorge
On l’a longtemps vendu comme « l’or blanc » des campagnes, le coton redevient aujourd’hui un casse-tête politique. Dans la zone franc CFA, la filière se réorganise à marche forcée, coincée entre deux réflexes: l’État qui revient au galop quand ça tangue, et le pari libéral quand les prix font miroiter des marges. Résultat, des pays voisins avancent en ordre dispersé, avec des producteurs qui, eux, ne peuvent pas se permettre d’attendre.
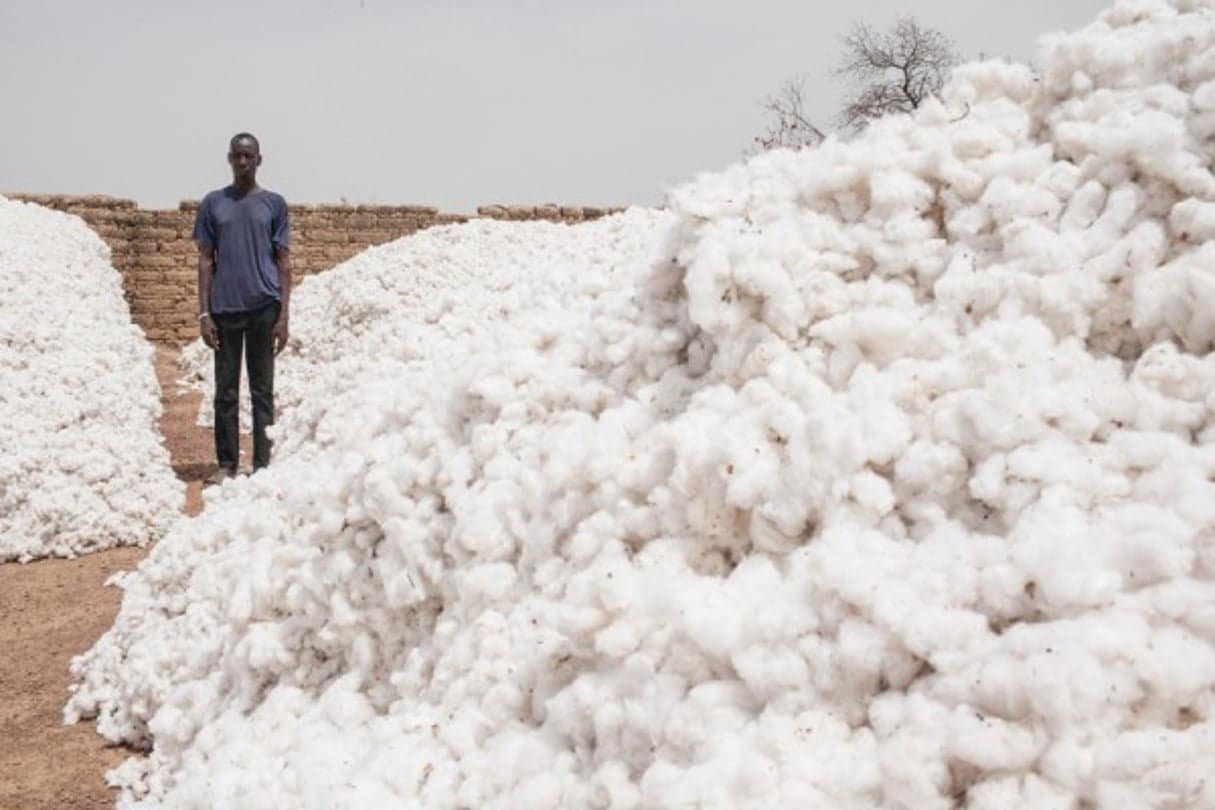
À Ouagadougou, le signal est clair et assumé: le 16 avril, le Burkina Faso a officialisé la nationalisation totale de Sofitex en rachetant les 5,5 % encore aux mains d’acteurs privés pour 75 milliards de francs CFA, autour de 114 millions d’euros. Officiellement, c’est une mesure d’urgence face à une chute d’un quart de la production sur la dernière campagne. Officieusement, c’est aussi une manière de reprendre le volant, de verrouiller une filière jugée trop stratégique pour être laissée aux humeurs du marché.
Car le coton, ce n’est pas une simple marchandise qu’on empile dans un conteneur. Dans beaucoup de pays d’Afrique de l’Ouest et du Centre, il repose sur un « modèle intégré »: une société cotonnière organise la distribution d’intrants, encadre les paysans, achète le coton-graine à un prix fixé, gère l’égrenage puis l’export. Quand ce système marche, il apporte une chose rare dans l’agriculture: de la visibilité. Quand il grippe, tout le monde trinque, du champ au port.
Pendant ce temps, le grand écart saute aux yeux: campagne en net recul au Mali, année record au Bénin, recomposition un peu partout. Ce contraste raconte moins une fatalité climatique qu’un mélange explosif de décisions nationales, de gouvernance de filière et de capacités à sécuriser engrais, semences, crédit intrants et collecte. Le coton se cultive sur la durée, pas au rythme des communiqués.
Et puis il y a le ring mondial, impitoyable. Les cours du coton réagissent aux cycles du textile, au pouvoir d’achat des consommateurs, aux volumes produits par les géants que sont les États-Unis, l’Inde, la Chine ou le Brésil. Quand la machine mondiale ralentit, la fibre africaine encaisse, et le polyester, lui, n’a pas ce problème: il inonde les marchés, souvent moins cher, et impose une concurrence structurelle qui pèse sur le revenu des producteurs.
Dans ce contexte, la libéralisation a ses promesses et ses pièges. Ouvrir à la concurrence, privatiser partiellement, multiplier les acheteurs peut doper l’efficacité sur le papier, mais sur le terrain c’est parfois la foire: bataille pour acheter le coton-graine, qualité qui se dégrade, crédits intrants qui ne se remboursent plus, et contrebande vers le pays d’à côté quand les prix internes divergent. Les États, eux, reviennent alors avec l’argument massue: « sécuriser » le système, garantir un prix plancher, éviter l’effondrement social dans les zones rurales.
Reste la question qui fâche: quelle souveraineté économique quand on exporte surtout une fibre brute? Tous parlent de transformation locale, filature, tissage, montée en gamme, traçabilité exigée par les marques. Sur le papier, c’est la sortie par le haut, celle qui garde la valeur ajoutée sur place et qui protège un peu des coups de vent des marchés. Sur le terrain, il faut de l’électricité fiable, des capitaux, des routes, une stratégie industrielle qui tient plus d’une saison… et une stabilité que le coton, lui, réclame sans négocier. Qui, demain, osera passer du slogan à l’usine, et payer le prix politique du long terme?