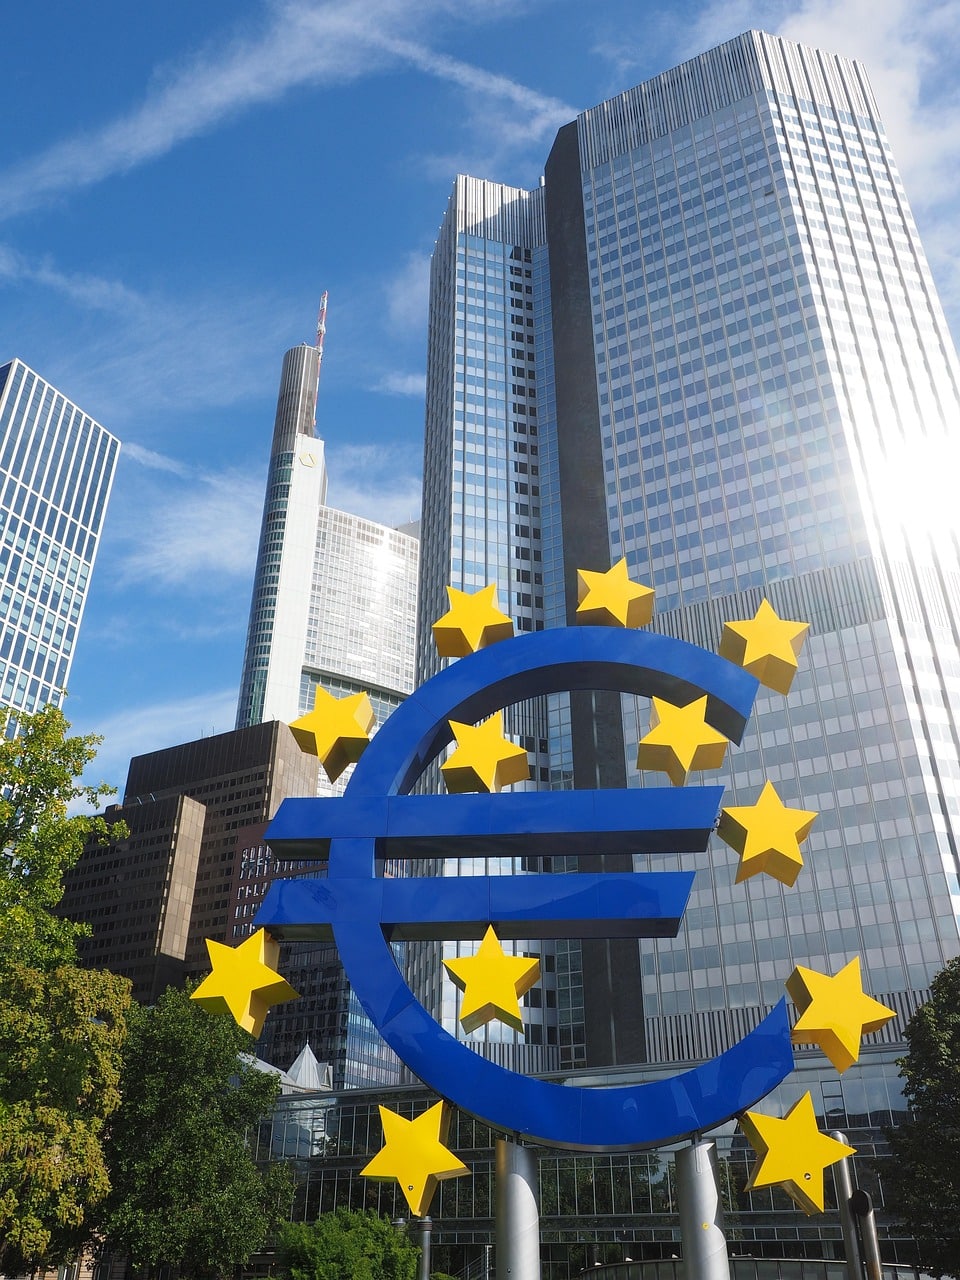
L’euro numérique se rapproche progressivement de la réalité. Après plusieurs années d’études menées par la Banque centrale européenne (BCE), les parlementaires européens poursuivent l’examen du cadre législatif qui permettra son éventuel déploiement. Le vote intervenu le 23 juin 2026 constitue une nouvelle avancée dans ce processus. Si aucune date de lancement n’est encore fixée, l’euro numérique est désormais présenté comme un outil appelé à compléter les moyens de paiement existants dans toute l’Europe, sans remplacer les billets et les pièces.
Euro numérique : une nouvelle façon de payer en Europe
L’euro numérique correspond à une version entièrement numérique de la monnaie unique. Contrairement aux cryptomonnaies comme le Bitcoin, il serait directement émis et garanti par la Banque centrale européenne. Sa valeur serait identique à celle des espèces : un euro numérique vaudrait toujours un euro.
Concrètement, les particuliers pourraient conserver leurs euros numériques dans un portefeuille électronique proposé par leur banque ou par un prestataire de paiement agréé. Ils pourraient ensuite régler leurs achats en magasin, effectuer des paiements sur Internet ou transférer de l’argent à un proche de façon quasi instantanée dans toute la zone euro. Selon la Banque centrale européenne, l’objectif est d’offrir un moyen de paiement public adapté aux usages numériques tout en restant simple d’utilisation.
Le projet prévoit également plusieurs fonctionnalités destinées à rapprocher l’expérience utilisateur de celle des espèces. Parmi elles figure notamment la possibilité d’effectuer certains paiements hors connexion à Internet. Cette technologie est actuellement en cours de développement par la BCE afin de garantir la continuité des paiements même en cas de panne de réseau ou dans des zones mal couvertes.
Euro numérique : pourquoi l’Union européenne accélère
Si l’euro numérique répond à l’évolution des usages, il poursuit aussi un objectif stratégique. Aujourd’hui, les paiements électroniques réalisés en Europe reposent très largement sur des entreprises étrangères comme Visa, Mastercard, Apple Pay ou Google Pay. Cette situation suscite des interrogations au sein des institutions européennes, qui souhaitent renforcer l’autonomie de l’Union dans un secteur devenu essentiel au fonctionnement de l’économie.
Dans un entretien accordé à Toute l’Europe, le gouverneur de la Banque de France, François Villeroy de Galhau, estime ainsi que « en matière de moyens de paiement, la domination américaine est très dangereuse ». Selon lui, disposer d’un euro numérique permettrait à l’Union européenne de s’appuyer davantage sur ses propres infrastructures de paiement et de réduire sa dépendance aux grands acteurs internationaux.
Le Parlement européen partage cette volonté. Le 23 juin 2026, la commission des affaires économiques (ECON) a adopté sa position sur le futur règlement par 43 voix contre 14, avec une abstention. Les députés souhaitent notamment garantir un accès universel à l’euro numérique, protéger les données personnelles des utilisateurs et préserver la stabilité du système bancaire grâce à plusieurs garde-fous, notamment un plafond de détention qui reste à définir.
Euro numérique : ce qui pourrait changer demain
Pour les consommateurs, l’arrivée de l’euro numérique ne bouleverserait pas immédiatement les habitudes. Les espèces continueraient de circuler et les cartes bancaires resteraient utilisables. L’objectif est plutôt d’ajouter un nouveau moyen de paiement, public et sécurisé, qui viendrait compléter les solutions existantes.
À plus long terme, l’euro numérique pourrait faciliter les paiements dans l’ensemble de la zone euro, renforcer la concurrence entre les différents prestataires et soutenir le développement de nouveaux services numériques. Les entreprises pourraient également bénéficier d’une infrastructure de paiement commune à l’échelle européenne, susceptible de réduire certains coûts de transaction.
Le projet doit toutefois encore franchir plusieurs étapes avant son éventuel lancement. Les négociations entre le Parlement européen, le Conseil de l’Union européenne et la Commission européenne doivent désormais se poursuivre afin d’aboutir à un texte définitif. La Banque centrale européenne poursuivra parallèlement ses travaux techniques et ses expérimentations. Si le calendrier n’est pas encore arrêté, l’euro numérique apparaît désormais comme l’un des principaux projets de transformation des paiements en Europe, à la croisée des enjeux économiques, technologiques et de souveraineté.