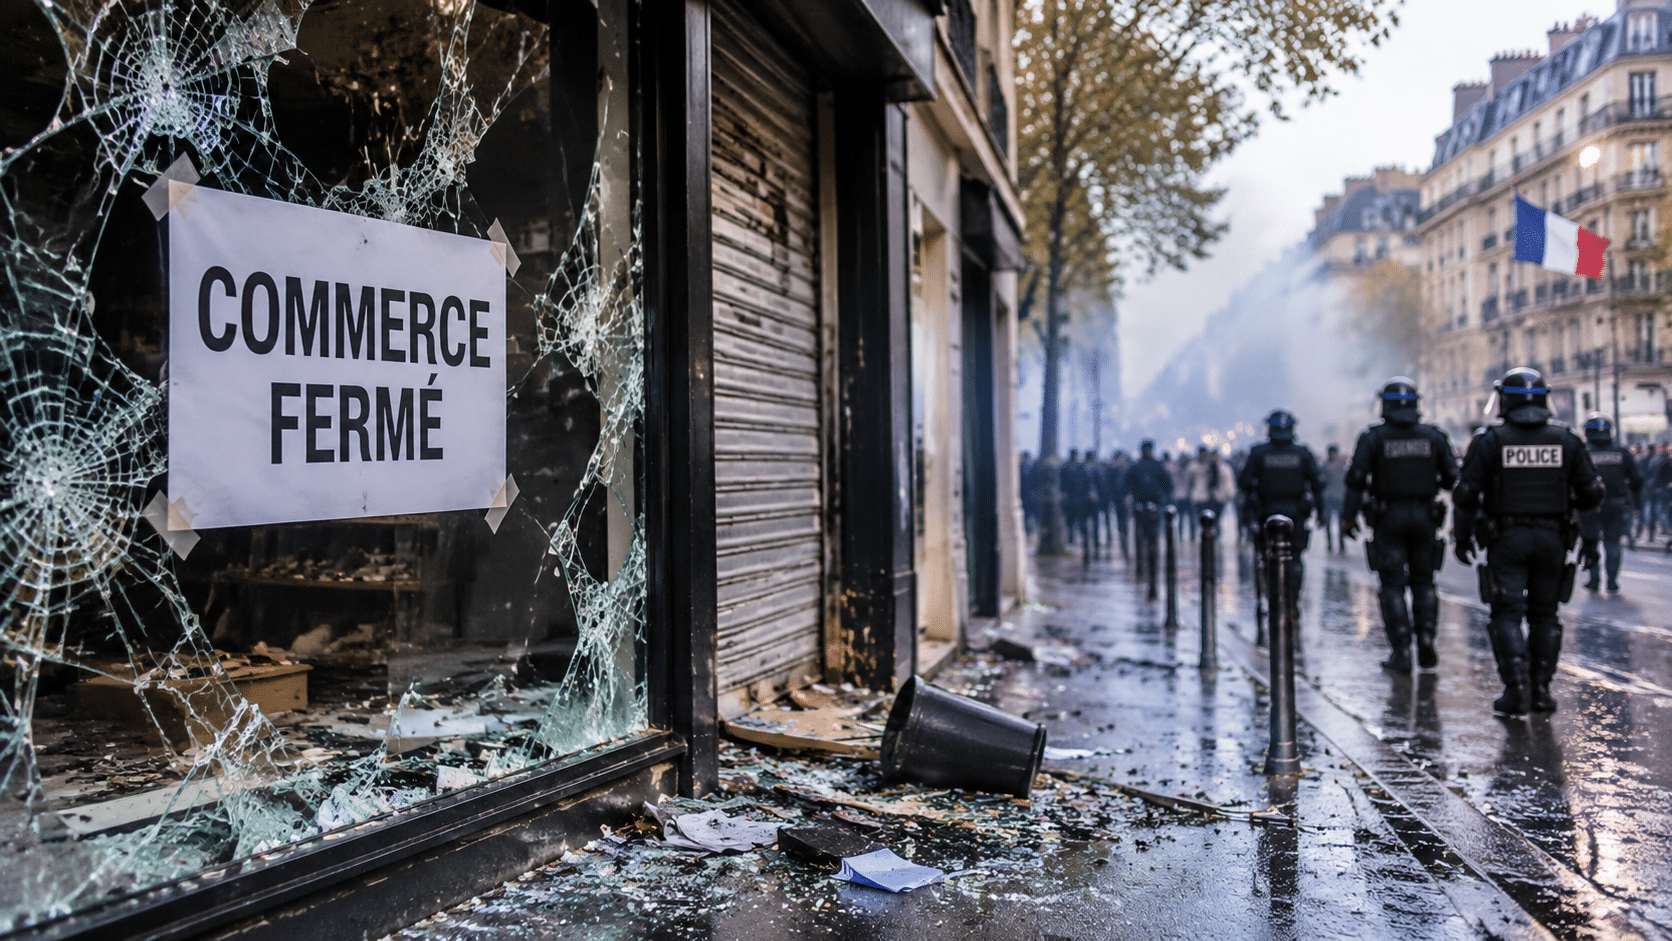
Les violences qui ont secoué plusieurs villes françaises les 17 et 18 octobre 2026 ont laissé derrière elles des commerces saccagés, des vitrines détruites et des entreprises contraintes de suspendre leur activité. Selon un premier bilan communiqué par le gouvernement, plus de 3 000 établissements commerciaux auraient été touchés. Si les dégâts matériels pourraient représenter plusieurs centaines de millions d’euros, leur coût définitif reste impossible à établir trois jours après les événements. Derrière les annonces d’aides publiques et les promesses d’indemnisation, une question se pose désormais pour les professionnels sinistrés : qui prendra réellement en charge les réparations, les marchandises perdues et les conséquences économiques des fermetures ? InfoMatin examine les responsabilités des assureurs, de l’État et des collectivités territoriales.
Dans plusieurs quartiers commerçants de Paris, Lyon, Marseille et Bordeaux, les premières opérations de nettoyage ont laissé place aux démarches administratives. Certains professionnels doivent remplacer leurs vitrines, réparer leurs équipements ou reconstituer leurs stocks avant de pouvoir reprendre leur activité. Un commerçant du boulevard Magenta, à Paris, a notamment évalué auprès de la presse ses pertes à plus de 200 000 euros de marchandises. Un autre professionnel du même secteur, également spécialisé dans la téléphonie, a fait état d’un préjudice d’au moins 140 000 euros, comprenant des appareils électroniques et de l’argent liquide. Ces estimations individuelles, recueillies par Le Monde, n’ont pas encore été confirmées par des expertises d’assurance. Elles illustrent néanmoins l’ampleur des difficultés rencontrées par certaines petites entreprises, dont les stocks représentent une part essentielle de leur capital.
Des assurances qui ne couvrent pas nécessairement toutes les pertes
Contrairement à une idée répandue, la souscription d’une assurance professionnelle ne garantit pas automatiquement le remboursement intégral des dommages provoqués par des émeutes. L’article L121-8 du Code des assurances prévoit que les assureurs ne sont pas tenus de prendre en charge les dégâts causés par des émeutes ou des mouvements populaires, sauf disposition contraire figurant dans le contrat. Dans les faits, de nombreuses assurances multirisques professionnelles comportent des garanties spécifiques, mais celles-ci varient considérablement selon les établissements et les options choisies. Les vitrines brisées, les incendies, les équipements endommagés ou les marchandises volées peuvent ainsi être indemnisés, sous réserve des franchises, des plafonds et des exclusions applicables. Pour les commerçants, la première étape consiste à déclarer rapidement les sinistres et à constituer un dossier comprenant photographies, factures et justificatifs des pertes.
Les difficultés financières ne s’arrêtent pas à la réparation des bâtiments. Lorsqu’un commerce ferme temporairement, son propriétaire peut continuer à supporter des charges fixes alors que les recettes disparaissent. Le remboursement de ces pertes dépend notamment de l’existence d’une garantie « pertes d’exploitation », généralement soumise à des conditions particulières. Un restaurateur dont les équipements ont été détruits, par exemple, peut obtenir une indemnisation pour les réparations sans nécessairement récupérer la totalité du chiffre d’affaires perdu pendant sa fermeture. Les conséquences peuvent être particulièrement importantes pour les petites structures disposant d’une trésorerie limitée. Le délai d’expertise et de versement des indemnités devient alors presque aussi déterminant que le montant finalement accordé.
L’État pourrait également être contraint d’indemniser les victimes
Le droit français prévoit un mécanisme particulier de responsabilité publique en cas de violences commises lors de rassemblements. L’article L211-10 du Code de la sécurité intérieure établit que l’État est civilement responsable des dommages résultant de crimes et délits commis avec violence par des attroupements ou rassemblements. Cette disposition peut permettre aux victimes de demander réparation lorsque les conditions légales sont réunies. Mais son application n’est pas systématique : les circonstances des dégradations, leur lien avec un rassemblement et la nature des actes commis doivent être examinés. Des pillages organisés indépendamment d’une manifestation peuvent ainsi soulever des difficultés juridiques différentes de celles concernant les destructions commises pendant le passage d’un cortège.
Les professionnels du droit des assurances anticipent donc des discussions complexes sur la répartition des responsabilités financières. Un avocat spécialisé interrogé par Le Monde a notamment souligné l’importance d’examiner individuellement les circonstances de chaque sinistre. Les assureurs peuvent également engager des recours contre l’État lorsqu’ils estiment que les conditions de sa responsabilité sont réunies. Cette situation pourrait conduire à plusieurs mois, voire davantage, de procédures administratives et judiciaires. Les commerçants ne sont d’ailleurs pas les seuls concernés : les collectivités territoriales doivent également financer la remise en état des équipements publics, le nettoyage des voies et la réparation de certaines infrastructures endommagées.
Le précédent de 2023 permet de mesurer les enjeux financiers
Les violences urbaines de juin et juillet 2023 constituent un précédent particulièrement instructif. Selon France Assureurs, elles avaient occasionné 793 millions d’euros de sinistres assurés. Les entreprises représentaient environ 66 % de ce montant, tandis que les collectivités territoriales supportaient une part importante des dommages concernant les bâtiments et équipements publics. Le Sénat avait pour sa part évalué l’ensemble des dégâts matériels à près d’un milliard d’euros, en tenant compte des pertes non couvertes par les assurances. Ces chiffres montrent que le coût réel d’une vague de violences peut être supérieur aux indemnisations effectivement versées, notamment lorsque certaines victimes ne disposent pas des garanties nécessaires.
Pour octobre 2026, les évaluations restent provisoires. Un analyste du secteur de l’assurance cité par Le Monde a évoqué l’hypothèse de pertes pouvant atteindre 1,2 milliard d’euros pour les compagnies si les violences ne reprennent pas. Ce montant représente une projection et non une facture officiellement établie. Il dépendra notamment du nombre de déclarations enregistrées, de l’ampleur des dommages constatés et des conditions contractuelles des assurances. Les prochaines semaines permettront également de déterminer combien d’entreprises auront besoin d’une aide supplémentaire pour poursuivre leur activité. À ce stade, toute comparaison définitive avec les émeutes de 2023 serait donc prématurée.
Les contribuables pourraient aussi supporter une partie de la facture
Face à cette situation, le gouvernement a annoncé plusieurs mesures destinées à soutenir les entreprises affectées. Les professionnels contraints de suspendre leur activité peuvent notamment bénéficier, sous certaines conditions, du dispositif d’activité partielle. Des possibilités de report d’échéances fiscales et sociales ont également été évoquées, ainsi qu’un mécanisme d’aide destiné à soutenir la trésorerie des commerces sinistrés. Ces interventions publiques peuvent permettre de limiter les fermetures définitives et les suppressions d’emplois. Leur coût constitue néanmoins une dépense pour les finances publiques, distincte des indemnisations prises en charge par les compagnies d’assurances.
La question du financement dépasse donc les seuls commerçants. Les compagnies d’assurances supportent les dommages couverts par les contrats, tandis que l’État et les collectivités peuvent engager des dépenses de réparation, de soutien économique ou d’indemnisation. Les auteurs des dégradations peuvent être condamnés à réparer les préjudices qu’ils ont causés, mais leur identification et leur solvabilité conditionnent les possibilités de recouvrement. Quant aux pertes non assurées, elles peuvent rester directement à la charge des entreprises victimes. La facture se répartit ainsi entre plusieurs acteurs, sans qu’il soit encore possible de déterminer précisément la contribution finale de chacun.
Vers une augmentation du coût des assurances ?
La répétition des épisodes de violences urbaines pose également la question de l’évolution des contrats d’assurance. Face à des sinistres coûteux, certaines compagnies pourraient chercher à adapter leurs tarifs, leurs franchises ou les conditions de couverture, dans le respect du cadre réglementaire. Les commerces situés dans des zones considérées comme particulièrement exposées pourraient rencontrer davantage de difficultés pour accéder à des garanties adaptées. Pour éviter une dégradation de l’assurabilité de certains risques, les pouvoirs publics ont engagé une réflexion sur la mutualisation des dommages liés aux émeutes. La loi de finances pour 2026 prévoit ainsi un mécanisme destiné à améliorer la couverture de ces événements, mais son application concrète dépend encore de plusieurs dispositions réglementaires.
Au-delà des statistiques nationales, l’enjeu demeure celui de la survie économique des entreprises sinistrées. Une indemnisation tardive, un stock insuffisamment couvert ou plusieurs semaines de fermeture peuvent suffire à fragiliser durablement une activité. Il faudra attendre la consolidation des déclarations, des expertises et des versements pour connaître le coût définitif des violences d’octobre. Une partie des conséquences pourrait même n’apparaître que dans plusieurs mois, avec d’éventuelles cessations d’activité ou suppressions d’emplois. La question centrale n’est donc pas seulement de savoir combien les émeutes ont coûté, mais de déterminer quelle part de cette facture sera réellement assumée par les assureurs, les pouvoirs publics, les responsables des destructions et les victimes elles-mêmes.