Dans la fabrication des processeurs destinés à l’intelligence artificielle, un maillon longtemps moins visible prend une importance décisive : l’assemblage avancé des semi-conducteurs. Selon une enquête publiée par Reuters le 6 novembre 2026, les industriels multiplient les investissements dans cette étape, devenue une contrainte majeure pour accroître la production des puces les plus puissantes.
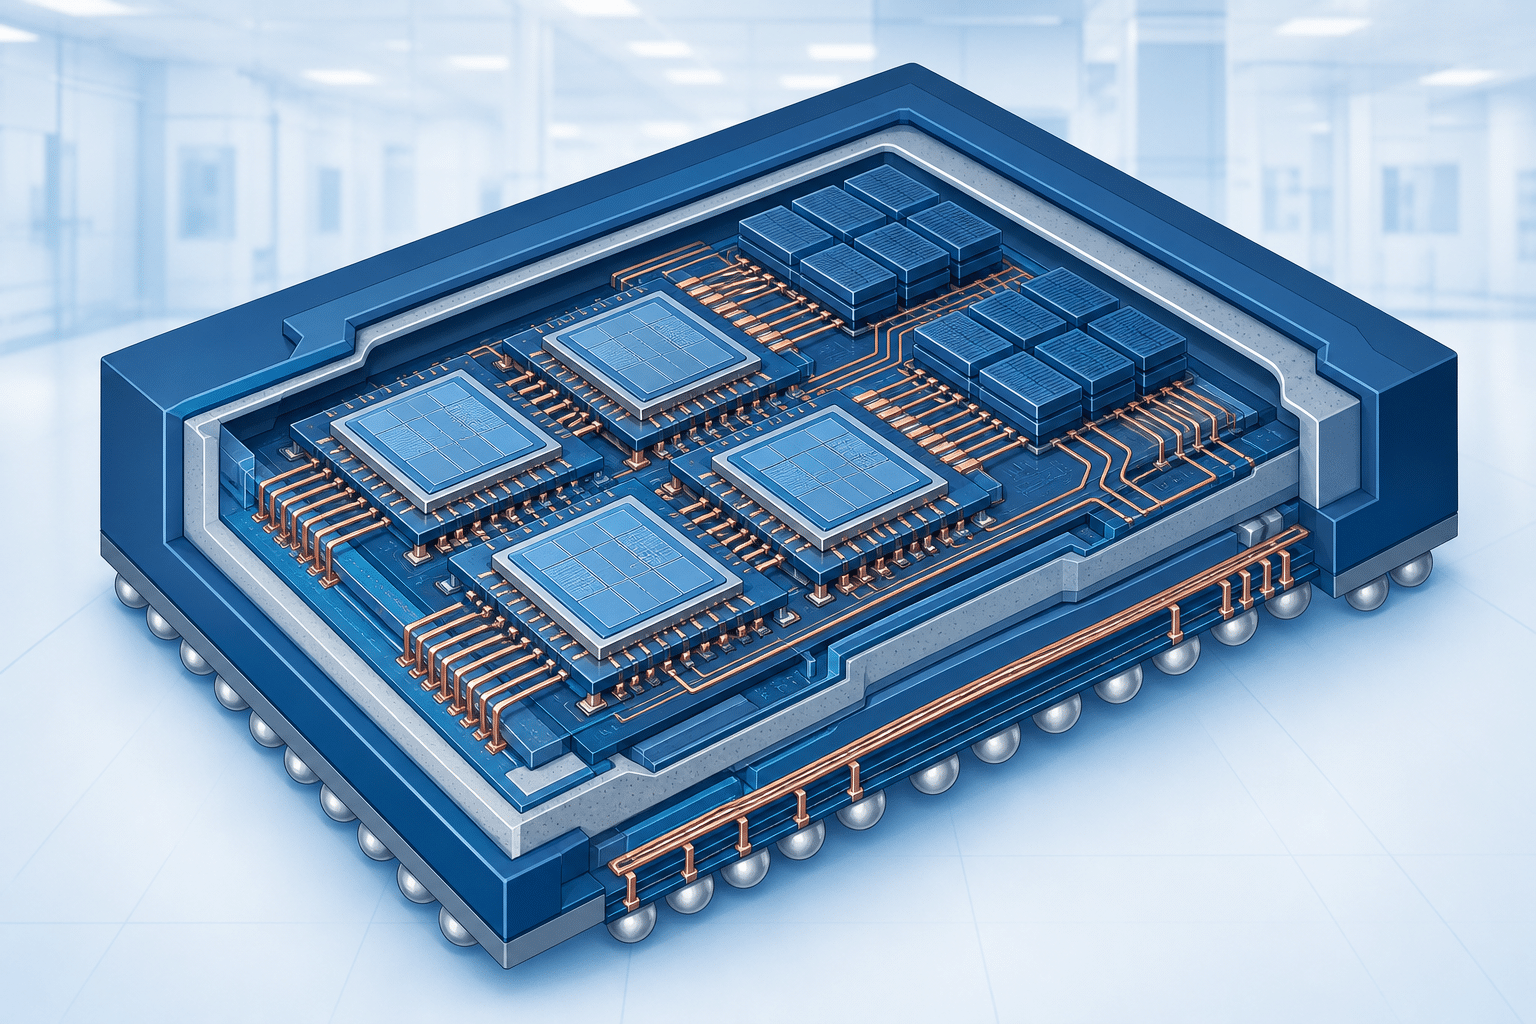
Le problème ne consiste plus seulement à fabriquer des transistors toujours plus petits. Les accélérateurs d’IA doivent aussi faire communiquer très rapidement processeurs et mémoires. Pour y parvenir, les fabricants réunissent plusieurs composants au sein d’un même ensemble, avec des connexions très denses. La capacité à produire ces assemblages en grande série devient un avantage concurrentiel.
Pourquoi l’assemblage compte autant que la gravure
Dans un boîtier traditionnel, la puce est principalement protégée et reliée à son environnement électronique. L’assemblage avancé, souvent appelé advanced packaging, va plus loin : il rapproche plusieurs circuits et peut associer des blocs de calcul à des mémoires à large bande passante. La distance réduite entre les éléments améliore les échanges de données, une exigence cruciale pour entraîner et exploiter de grands modèles d’intelligence artificielle.
Cette évolution crée une nouvelle dépendance industrielle. Même lorsqu’un fabricant dispose de capacités de gravure, il peut rencontrer des limites à l’étape suivante si les lignes d’assemblage spécialisées sont saturées. Les chaînes de valeur sont donc contraintes d’investir simultanément dans les wafers, les mémoires, les substrats et les équipements de conditionnement.
TSMC domine, mais ses concurrents cherchent d’autres solutions
Le taïwanais TSMC occupe une position centrale grâce à sa technologie CoWoS, utilisée pour rapprocher des composants à hautes performances. Face aux tensions sur les capacités disponibles, les concepteurs de processeurs et les spécialistes de l’assemblage cherchent à diversifier leurs approvisionnements.
Reuters rapporte notamment que Nvidia soutient l’expansion des capacités de CoWoS chez SPIL, filiale d’ASE Technology. De son côté, Powertech Technology développe une méthode d’assemblage sur panneaux, plutôt que sur les supports circulaires habituels. Cette piste vise à accueillir davantage de composants et à réduire les pertes de matériaux, mais sa montée en production reste à démontrer.
Powertech prévoit également une coentreprise de 400 millions de dollars avec Broadcom à Singapour, avec un objectif de production en 2028. Ce calendrier illustre l’écart entre les annonces d’investissement et les volumes réellement disponibles : une usine projetée ne résout pas immédiatement les contraintes du marché.
Une nouvelle compétition pour les équipements industriels
Le cabinet Yole Group, cité par Reuters, anticipe que les revenus de l’assemblage avancé dépasseront pour la première fois ceux de l’assemblage traditionnel en 2026. Les dépenses d’investissement du secteur approcheraient 28 milliards de dollars. Ces estimations restent des projections de marché, non des résultats définitifs.
Des équipementiers comme Applied Materials et Tokyo Electron se positionnent sur ces procédés. Les défis concernent la précision de l’alignement, la dissipation thermique, le rendement des lignes et la fiabilité de connexions toujours plus nombreuses. Une amélioration sur un seul de ces points peut peser sur le coût final des accélérateurs.
Ce que cela change pour l’Europe
Pour les entreprises européennes qui utilisent des infrastructures d’IA, l’enjeu est indirect mais concret : le rythme de disponibilité des processeurs dépend d’une chaîne mondiale plus complexe que la seule fabrication des puces. Une concentration des capacités d’assemblage en Asie peut renforcer la sensibilité des délais d’approvisionnement aux tensions industrielles ou géopolitiques.
Il serait toutefois prématuré d’en déduire une hausse automatique des prix ou une pénurie européenne. Les effets dépendront des commandes, des rendements industriels et de la mise en service effective des nouvelles capacités. La compétition entre assemblage sur wafers et assemblage sur panneaux montre surtout que la prochaine phase de l’IA se joue aussi dans les usines, bien après la conception des modèles et des circuits.