

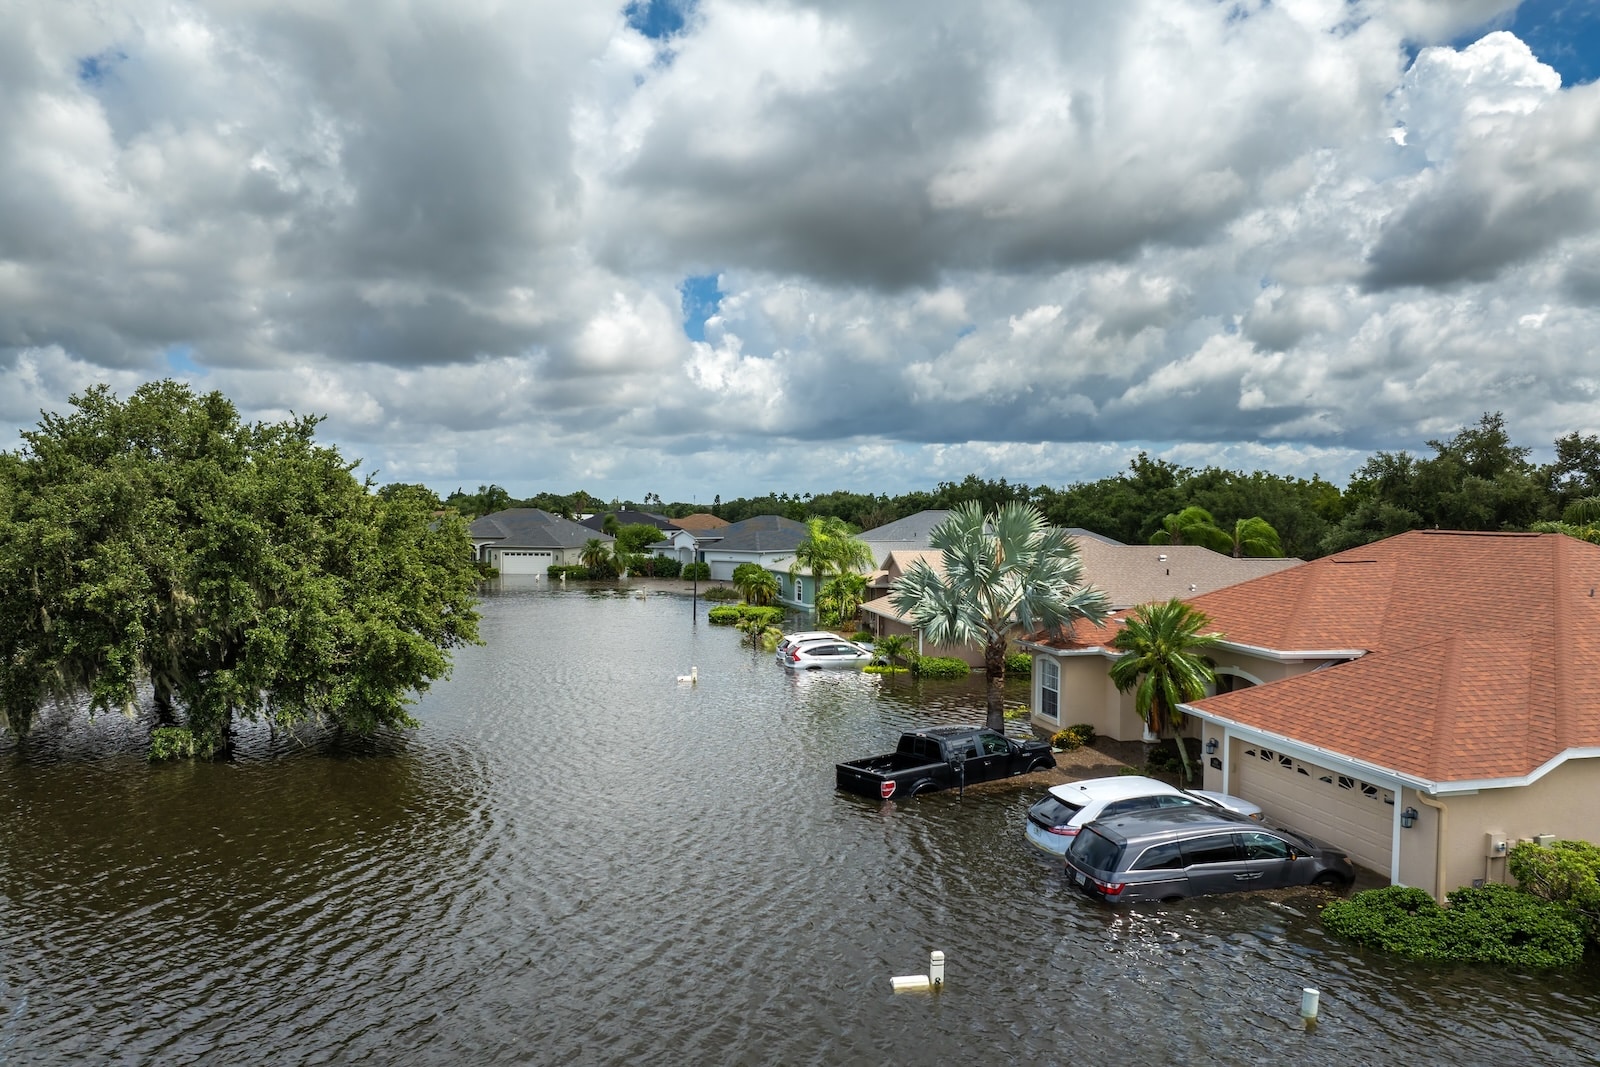
Les factures d’assurance habitation s’alourdissent brutalement en 2026. La prime moyenne grimpe de 274 à 310 euros annuels, soit une hausse de 13% en douze mois. Chaque ménage français paie désormais 36 euros supplémentaires pour protéger son logement. Derrière ces chiffres se cachent deux réalités implacables : les sinistres climatiques qui explosent et l’inflation galopante dans le secteur du bâtiment.
Les chiffres clés de la hausse 2026
De 274 à 310 euros : +13% en un an
Le baromètre Assurland.com révèle une accélération brutale des tarifs. Après plusieurs années de progression modérée, l’assurance habitation connaît son envolée la plus marquée depuis une décennie. Aucune région n’échappe à la tendance, mais les écarts régionaux atteignent des proportions inédites. La Nouvelle-Aquitaine subit une augmentation de 20,2%, tandis que la Corse s’en tire avec 3,4%. Entre ces extrêmes, chaque territoire répercute localement le coût des aléas climatiques qui le frappent.
36 euros de surcoût annuel pour les ménages
Ramené au quotidien, le surcoût représente trois euros par mois. Modeste en apparence, il s’ajoute aux hausses successives de l’énergie, de l’alimentation et des services. Pour un budget contraint, chaque ligne budgétaire qui grimpe réduit les marges de manœuvre. Les assureurs justifient leurs ajustements tarifaires par des coûts d’indemnisation qui explosent. Selon Olivier Moustacakis, cofondateur d’Assurland.com, « à garanties équivalentes, l’écart entre les offres reste considérable. C’est le premier levier de pouvoir d’achat pour les ménages ».
Pourquoi ça augmente ?
Les sinistres climatiques explosent : 5,2 milliards d’euros en 2025
Les catastrophes naturelles coûtent désormais 5,2 milliards d’euros par an aux assureurs français. La grêle représente à elle seule 2,2 milliards d’euros de dégâts. Entre 2020 et 2025, le coût annuel moyen des événements naturels atteint 5,3 milliards, contre 1,5 milliard seulement entre 1982 et 1989. Le retrait-gonflement des argiles, phénomène amplifié par les sécheresses répétées, touche 55% du territoire national et concerne plus de 12 millions de maisons. Devenu le premier poste d’indemnisation du régime des catastrophes naturelles depuis 2026, il génère des fissures structurelles dont les réparations se chiffrent en dizaines de milliers d’euros.
Les réparations coûtent plus cher : +12,3% en quatre ans
Parallèlement aux sinistres, l’inflation frappe durement le secteur du bâtiment. Le coût des services de réparation progresse de 12,3% entre fin 2021 et fin 2025, dépassant largement l’inflation générale. Matériaux, main-d’œuvre, déplacements : chaque poste s’envole. Les dégâts des eaux, qui représentent 44% de tous les sinistres et 30% du coût total des indemnisations, voient leurs factures gonfler mécaniquement. Remplacer une toiture endommagée par la grêle ou réparer des fondations fissurées mobilise des budgets considérables, que les assureurs répercutent inévitablement sur les primes.
La surprime catastrophes naturelles passe de 12% à 20%
Depuis le 1er janvier 2025, la surprime obligatoire destinée au fonds catastrophes naturelles bondit de 12% à 20%. Appliquée à chaque contrat, elle alourdit directement la facture finale. Le régime CatNat, fondé sur la solidarité nationale et réassuré par la Caisse Centrale de Réassurance, fait face à une pression financière croissante. Les pouvoirs publics ont choisi d’augmenter les contributions pour maintenir la viabilité du système. Les assurés paient donc doublement : via leurs primes de base et via cette surprime majorée.
Qui est touché et comment ?
Les maisons coûtent deux fois plus cher à assurer que les appartements
Une maison nécessite en moyenne 422 euros annuels de prime, contre 200 euros pour un appartement. L’écart s’explique par une exposition accrue aux risques : surface au sol plus importante, toiture exposée à la grêle, fondations vulnérables au retrait-gonflement des argiles, jardin susceptible d’inondations. Les propriétaires de maisons individuelles subissent donc de plein fouet les hausses tarifaires. Dans certaines régions particulièrement exposées, comme l’Île-de-France, les primes peuvent dépasser largement ces moyennes nationales.
Les régions ne sont pas égales : de +3,4% à +20,2%
La Nouvelle-Aquitaine enregistre la hausse la plus violente avec 20,2%, suivie par la Bourgogne-Franche-Comté à 19%. La Corse ferme la marche avec 3,4%. Chaque territoire paie le prix de sa géographie et de son climat. Les zones exposées aux orages de grêle, aux inondations ou aux sols argileux voient leurs tarifs s’envoler. La Nouvelle-Aquitaine cumule plusieurs facteurs aggravants : sécheresses prolongées provoquant le retrait-gonflement des argiles, tempêtes hivernales et épisodes de grêle estivaux dévastateurs. À l’inverse, la Corse bénéficie d’une sinistralité climatique relativement contenue.
Ce que vous pouvez faire
Comparer les offres pour économiser jusqu’à 233 euros par an
Face à la hausse généralisée, la comparaison devient indispensable. À garanties strictement équivalentes, l’écart entre les offres du marché atteint 233 euros annuels selon Assurland.com. Les tarifs varient considérablement d’un assureur à l’autre, même pour un profil et un logement identiques. Utiliser un comparateur permet d’identifier rapidement les contrats les plus compétitifs. Certains assureurs pratiquent des tarifs préférentiels pour attirer de nouveaux clients, d’autres misent sur la fidélité sans ajuster leurs grilles. Renégocier son contrat ou changer d’assureur reste le levier le plus efficace pour limiter l’impact de la hausse sur son budget. Les ménages qui ne comparent jamais leurs contrats paient en moyenne 20% de plus que ceux qui renégocient régulièrement. Dans un contexte où chaque euro compte, cette vigilance devient un réflexe financier essentiel.


