Carburants en Afrique: TotalEnergies détrôné, le Britannique Vivo Energy rafle la mise
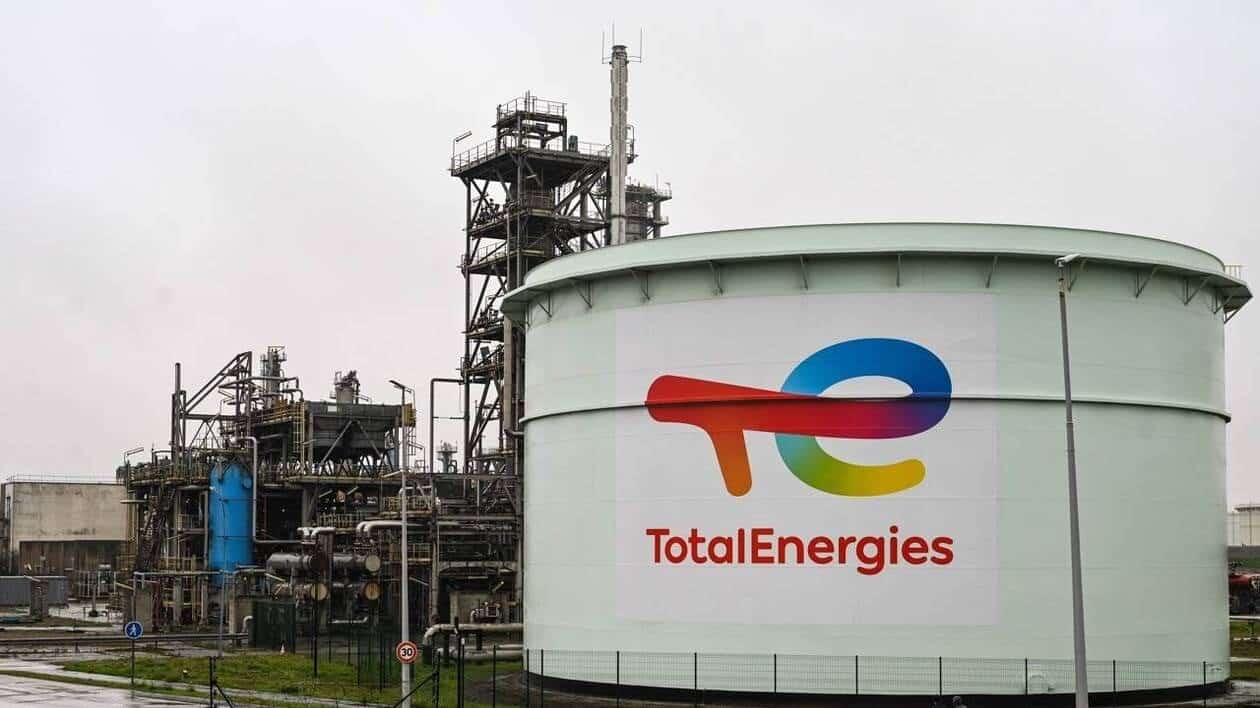
Un roi peut tomber en silence. Sur le bitume africain, là où la bataille se joue station par station, TotalEnergies n’est plus le patron incontesté de la distribution de produits pétroliers raffinés. Le Français, installé depuis des décennies comme une évidence dans bien des capitales, voit son trône contesté puis dépassé par Vivo Energy, un groupe britannique qui a choisi une stratégie simple: occuper le terrain, partout, tout le temps.
Derrière ce nom encore moins familier du grand public que le logo rouge de Total, on trouve une mécanique redoutable. Vivo Energy, né en 2011 après le rachat d’actifs de Shell en Afrique par Vitol et Helios, aligne aujourd’hui environ 4 000 stations-service dans 28 territoires, souvent sous la marque Shell. C’est massif. C’est concret. Et ce n’est pas un hasard si le groupe est dirigé par Stan Mittelman, passé par la maison TotalEnergies sur le continent, un connaisseur des codes locaux et des failles des géants un peu trop sûrs d’eux.
Ce « détrônage » ne se joue pas seulement sur le pétrole, ni même sur les raffineries. La vraie guerre, celle qui fait les parts de marché et les marges, se mène dans l’aval: dépôts, logistique, lubrifiants, cartes carburant, contrats avec les mines, l’industrie, les transporteurs, parfois l’aviation. Là, Vivo Energy a avancé comme un commerçant ambitieux plutôt que comme un empire qui gère ses frontières, en misant sur la croissance organique mais surtout sur les acquisitions qui changent la carte en quelques signatures.
Le coup le plus structurant, c’est l’accord annoncé autour du rachat des activités downstream d’Engen en Afrique (hors Afrique du Sud). Une opération de celles qui font gonfler un réseau d’un seul coup, qui renforcent l’Ouest et l’Est du continent et qui donnent accès à des volumes, des clients et des infrastructures sans repartir de zéro. Bien sûr, ces concentrations passent souvent sous le regard des autorités de concurrence selon les pays, avec des promesses classiques sur « les synergies », « l’investissement » et « l’emploi ». Reste le résultat: sur le terrain, le maillage s’épaissit et le concurrent se retrouve partout où l’automobiliste, le camionneur ou la société minière a besoin de carburant, vite et sans rupture.
Pendant ce temps, TotalEnergies joue une partition différente. Le groupe reste puissant, enraciné, parfois incontournable selon les marchés, et continue de mettre en avant la solidité de sa branche Marketing & Services. Sauf qu’en se concentrant sur des actifs jugés « coeur » et en poussant une diversification progressive (services, offres non-carburants, électricité, recharge selon les pays), il laisse mécaniquement plus d’espace à un spécialiste de la distribution pure et dure, plus agressif dans la conquête. Quand les prix à la pompe sont administrés, que les subventions tardent, que la logistique portuaire se tend, ce n’est pas la communication institutionnelle qui tient une station ouverte, c’est la capacité à sécuriser l’approvisionnement et à serrer les coûts.
Ce renversement raconte aussi autre chose, moins commenté mais visible: l’Afrique n’est plus un « pré carré » où les anciens dominent par inertie, et le symbole est mordant à l’heure où le sommet Afrique-France s’annonce au Kenya, pays anglophone. Les entreprises hexagonales se font bousculer, pas par un slogan mais par des stratégies froides, des rachats, des réseaux, des contrats B2B signés au cordeau. La question, désormais, n’est pas de savoir qui a le plus beau logo à l’entrée des villes, mais qui tiendra la pompe quand les cours du brut tanguent et que les États resserrent la vis… et si d’autres secteurs suivront la même pente.