

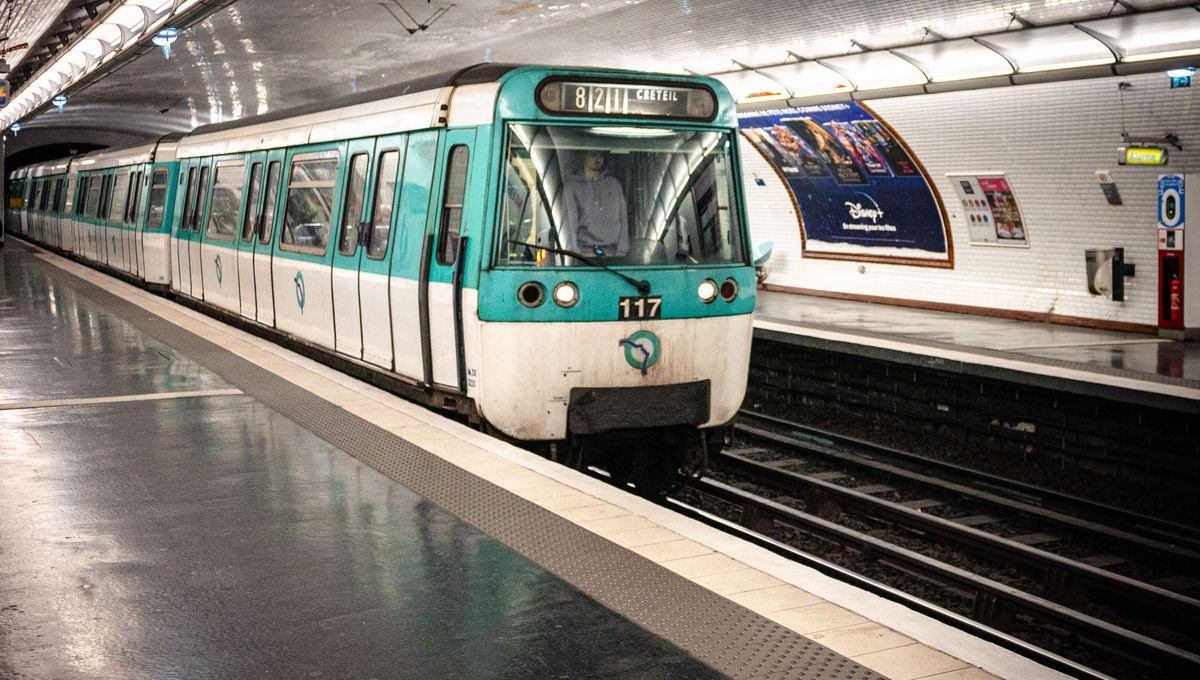
Vous arrivez à Orly après dix heures de vol et vous découvrez les distributeurs de tickets du métro parisien. Mauvaise nouvelle : c’est compliqué. Bonne nouvelle : à partir de l’été 2026, vous pourrez sortir votre carte bancaire pour accéder au réseau… mais ça vous coûtera 3,35 euros au lieu de 2,55 euros.
Île-de-France Mobilités (IDFM) a annoncé hier le déploiement progressif du paiement par carte bancaire sans contact dans le métro parisien. Un virage attendu par les 500 000 touristes quotidiens qui transitent par la capitale, mais qui cache un modèle économique bien précis : faire payer aux visiteurs de passage l’investissement de 140 millions d’euros nécessaire à l’installation des nouvelles bornes.
L’oubli du ticket : un problème bien connu des touristes
Chaque jour, des milliers de voyageurs venus du monde entier affrontent les machines à billets du réseau francilien. Écrans multilingues, boutons défectueux, pièces refusées : le parcours relève souvent du défi. Selon une étude citée par IDFM, 48 % des touristes achètent leurs titres aux distributeurs automatiques, tandis que 37 % passent encore par les guichets. Le reste ? Soit ils anticipent en commandant des pass avant leur voyage, soit ils tentent leur chance avec des applications pas toujours intuitives.
48 % des touristes achètent leurs titres aux distributeurs automatiques : pourquoi c’est un parcours du combattant
Les automates du métro parisien ont acquis une réputation internationale… peu enviable. Interface vieillissante, options trop nombreuses, absence de cartes acceptant les paiements internationaux : autant d’obstacles qui transforment l’achat d’un simple ticket en véritable épreuve. Les touristes américains ou asiatiques, habitués aux systèmes de paiement sans contact généralisés dans leurs capitales, se retrouvent désarmés face à ces machines qui exigent encore souvent du liquide.
Pour Île-de-France Mobilités, cette proportion élevée révèle une attente forte : « Cela montre que les touristes souhaitent une solution simple pour acheter des titres à l’unité à leur arrivée, sans avoir à anticiper ou à préparer leur venue. La carte bancaire répond à ce besoin. »
37 % passent par les guichets : files d’attente et barrière de la langue
L’autre tiers des visiteurs préfère encore l’interaction humaine, quitte à patienter. Problème : les guichets ferment progressivement, victimes des restrictions budgétaires. Ceux qui subsistent concentrent des files d’attente interminables aux heures de pointe, notamment dans les grandes gares comme Gare du Nord ou Châtelet-Les Halles. La barrière linguistique complique encore les échanges, même si les agents font preuve de patience.
Le paiement par carte bancaire promet de court-circuiter ces deux écueils. Mais à un coût non négligeable.
La solution de la carte bancaire : simplicité vs. surcoût
Valérie Pécresse, présidente d’IDFM, l’a martelé lors de l’annonce : « On va rajouter la carte bancaire à nos solutions de paiement parce que c’est devenu le standard dans d’autres capitales. » Londres, New York, Madrid, Tokyo : toutes ont adopté ce système depuis plusieurs années. Paris accusait un retard flagrant.
À partir de 2027 : le premier trajet en métro aussi facile qu’un café au comptoir
Dès le 30 juin 2026, les premières bornes de paiement par carte bancaire seront installées à la sortie de l’aéroport d’Orly, sur la ligne 14. Le funiculaire de Montmartre suivra le 8 juillet. Mais le vrai déploiement commence en juillet 2027 avec la ligne 1, artère touristique par excellence qui relie la Défense à Vincennes en passant par les Champs-Élysées et le Louvre.
Fin 2027, les lignes 4, 14, 15 et 18 rejoindront le mouvement. Puis les lignes 7 et 12 en 2028. L’objectif : une couverture complète du réseau ferré à l’horizon 2030. Un calendrier ambitieux qui reste conditionné aux contraintes techniques de chaque ligne.
En pratique, le geste sera identique à celui effectué dans les transports londoniens : approcher sa carte bancaire sans contact du lecteur, attendre le bip vert, franchir les portiques. Une même carte peut même payer jusqu’à cinq trajets d’un coup pour accompagner un petit groupe.
Mais attention : 80 centimes supplémentaires par trajet de métro
La simplicité a un prix. IDFM applique un surcoût de 0,80 euro sur chaque trajet payé par carte bancaire. Résultat : un ticket de métro grimpe à 3,35 euros aux tarifs 2026, contre 2,55 euros pour un titre classique. Pour les bus et le funiculaire, le surcoût tombe à 0,50 euro, portant le tarif à 2,55 euros.
Valérie Pécresse justifie cette majoration par une équation financière claire : « Pour que cela coûte zéro euro aux contribuables franciliens, il faut qu’on trouve 45 millions d’euros de recettes supplémentaires. » L’investissement total de 140 millions d’euros doit être amorti exclusivement par les utilisateurs occasionnels, épargnant ainsi les 95 % de déplacements quotidiens effectués par les abonnés franciliens.
Les pièges à connaître : pas de correspondances, pas de retour sur investissement pour une journée complète
Attention aux mauvaises surprises. IDFM qualifie explicitement ce système de « solution de dépannage ». Contrairement aux carnets de tickets ou aux pass Navigo, les correspondances entre métro et RER ne sont pas incluses dans un trajet payé par carte bancaire. Chaque validation équivaut à un trajet unique, point de départ à point d’arrivée, sans possibilité de changement de ligne.
Pour un touriste qui prévoit de sillonner Paris pendant une journée, le calcul devient rapidement défavorable. Quatre trajets à 3,35 euros représentent 13,40 euros, quand un pass Mobilis journée coûte environ 8 euros pour les zones centrales. Le paiement par carte bancaire ne remplace donc ni les forfaits touristiques ni les abonnements. Il cible uniquement les voyageurs pressés, les oublieux, les arrivants de dernière minute.


