

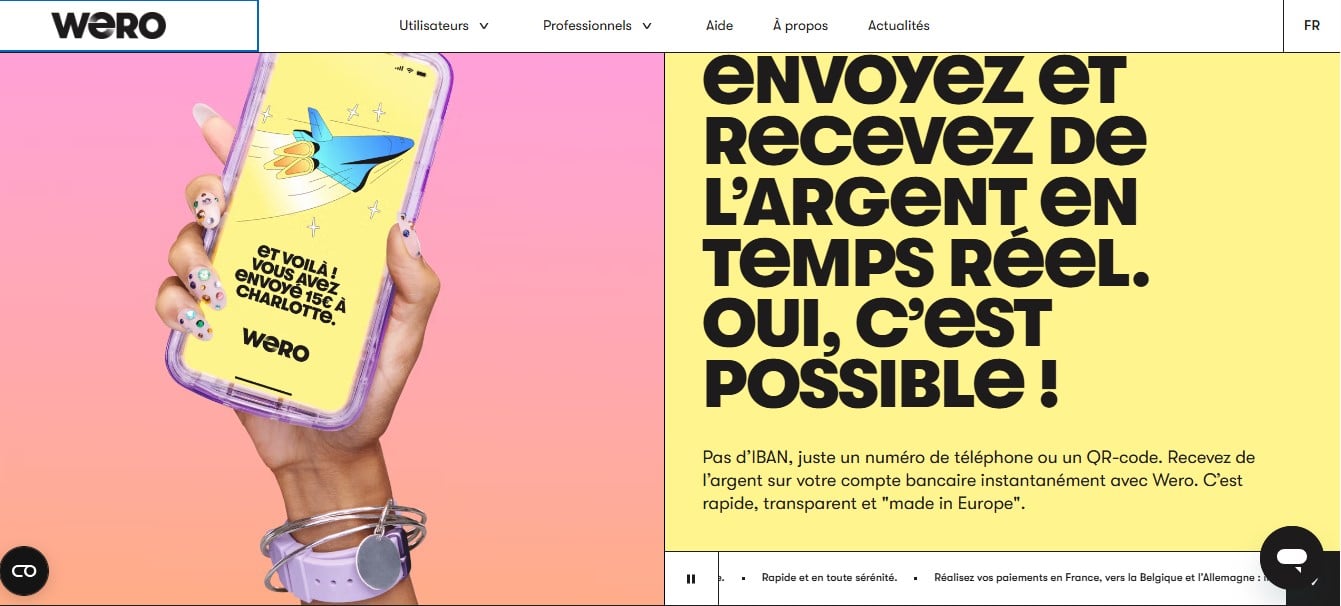
Wero : l’Europe reprend la main sur ses paiements en ligne
L’émancipation numérique européenne franchit un cap décisif avec l’essor de Wero, cette solution de paiement conçue pour défier directement les géants américains du secteur. Dès mai 2026, ce consortium bancaire paneuropéen aspire à révolutionner l’écosystème des transactions numériques, proposant aux consommateurs une véritable alternative aux mastodontes Visa, Mastercard et PayPal. Cette offensive stratégique s’ancre dans une démarche de souveraineté économique où l’Europe entend reprendre le contrôle de ses flux financiers.
Portée par l’European Payments Initiative (EPI), cette initiative fédère seize banques européennes de premier plan, témoignant d’une ambition collective inédite. L’enjeu transcende largement les considérations techniques : il s’agit de redessiner les équilibres géopolitiques du secteur financier mondial.
Un déploiement progressif orchestré par les banques françaises
Le groupe BPCE ouvre la marche en annonçant que 500 000 clients de la Banque Populaire et de la Caisse d’Épargne pourront effectuer leurs paiements en ligne via Wero dès mai 2026. Cette première phase pilote s’étendra progressivement aux 13 millions de clients utilisateurs des services bancaires en ligne du groupe d’ici l’été.
« Avec ces premières transactions e-commerce réalisées en France auprès de nos réseaux, nous entrons dans une phase déterminante du développement de Wero« , souligne Yves Tyrode, directeur général Digital & Payments du Groupe BPCE. Cette déclaration illustre l’ampleur des ambitions françaises dans cette course à l’indépendance technologique.
Le consortium européen transcende les frontières hexagonales. Parmi les actionnaires figurent les principales banques françaises – BNP Paribas, Crédit Agricole, Société Générale, BPCE, Crédit Mutuel et La Banque Postale – aux côtés d’institutions allemandes, belges et néerlandaises, conférant à l’initiative une dimension authentiquement continentale.
Un écosystème marchand en construction accélérée
L’infrastructure technique se déploie simultanément du côté des commerçants. Geoffrey Laloux, spécialiste des paiements chez Square Management, révèle à l’AFP que plusieurs sites marchands de premier plan ont déjà confirmé leur adhésion prochaine : « La SNCF, Veepee et Orange ont annoncé qu’ils seraient prêts dès la seconde partie de 2026« .
L’École du Ski Français (ESF) figure parmi les pionniers de cette révolution, ayant déjà effectué ses premières transactions via son site multivendeurs « Mon séjour en montagne ». Cette diversification sectorielle témoigne de la volonté d’implanter Wero dans l’ensemble du tissu économique européen.
Le déploiement suit une logique géographique méthodique : après l’Allemagne fin 2025 et la Belgique en mars 2026, la France devient le troisième marché d’expansion. L’objectif affiché vise 130 millions d’Européens d’ici 2027, grâce aux accords d’interopérabilité conclus avec plusieurs partenaires continentaux.
Une technologie gratuite mais encore limitée
Le modèle économique de Wero privilégie la gratuité pour les utilisateurs finaux. Le service permet d’effectuer des virements instantanés en moins de dix secondes, en renseignant simplement le numéro de téléphone ou l’adresse électronique du bénéficiaire. L’authentification s’effectue via le dispositif Sécur’Pass, garantissant un niveau de sécurité conforme aux exigences bancaires européennes.
Néanmoins, les limitations techniques demeurent substantielles. Geoffrey Laloux précise que « aujourd’hui, les moyens de paiement de Wero, c’est du QR code« . Cette contrainte technologique constitue un frein majeur face à la fluidité des solutions concurrentes comme Apple Pay, qui proposent le paiement sans contact.
L’European Payments Initiative promet une évolution vers la technologie NFC pour 2027, période cruciale où le déploiement dans les points de vente physiques est programmé. Cette étape représente « la plus importante« , selon les experts, car huit transactions électroniques sur dix s’effectuent encore en magasin physique.
Le paradoxe de la souveraineté numérique compromise
L’édifice Wero repose paradoxalement sur des fondations américaines, révélant les contradictions de l’indépendance technologique européenne. Le média allemand netzpolitik.org a dévoilé le 21 avril 2026 que le service utilise l’infrastructure d’Amazon Web Services, exposant les données européennes au Cloud Act américain.
Cette dépendance technologique compromet la promesse de souveraineté numérique brandie par les initiateurs du projet. L’European Payments Initiative reconnaît cette vulnérabilité comme un « risque juridique et géopolitique pertinent« , affirmant disposer de « plans d’urgence et de sortie » sans toutefois communiquer de calendrier précis de migration.
Un avis juridique commandé par le ministère fédéral allemand de l’Intérieur confirme que l’utilisation de services cloud américains « représente un risque considérable de fuite de données« . Cette révélation fragilise considérablement l’argumentaire de l’indépendance européenne face aux géants technologiques d’outre-Atlantique.
Des ambitions géopolitiques aux enjeux économiques majeurs
« L’enjeu demeure majeur, au moment où la souveraineté des paiements devient un levier stratégique de l’économie« , soutient Yves Tyrode, résumant les préoccupations continentales. Les dissensions commerciales avec les États-Unis et le manque à gagner pour les banques européennes alimentent cette volonté d’affranchissement.
Martina Weimert, directrice générale d’EPI Company, affiche un optimisme mesuré : « C’est une excellente nouvelle pour les 53 millions d’utilisateurs de Wero à ce jour« . Ces chiffres témoignent d’une adoption déjà significative, malgré les fonctionnalités encore restreintes du service.
L’initiative s’inscrit dans un contexte géopolitique tendu où l’Europe cherche à reconquérir son autonomie technologique face aux pressions américaines et chinoises. Cette course à l’indépendance numérique transcende les seuls enjeux financiers pour toucher aux fondements de la souveraineté économique européenne.


